
Wie funktioniert im Online Casino in Österreich eine Sofort-Auszahlung und welche Hürden verzögern den Gewinn?
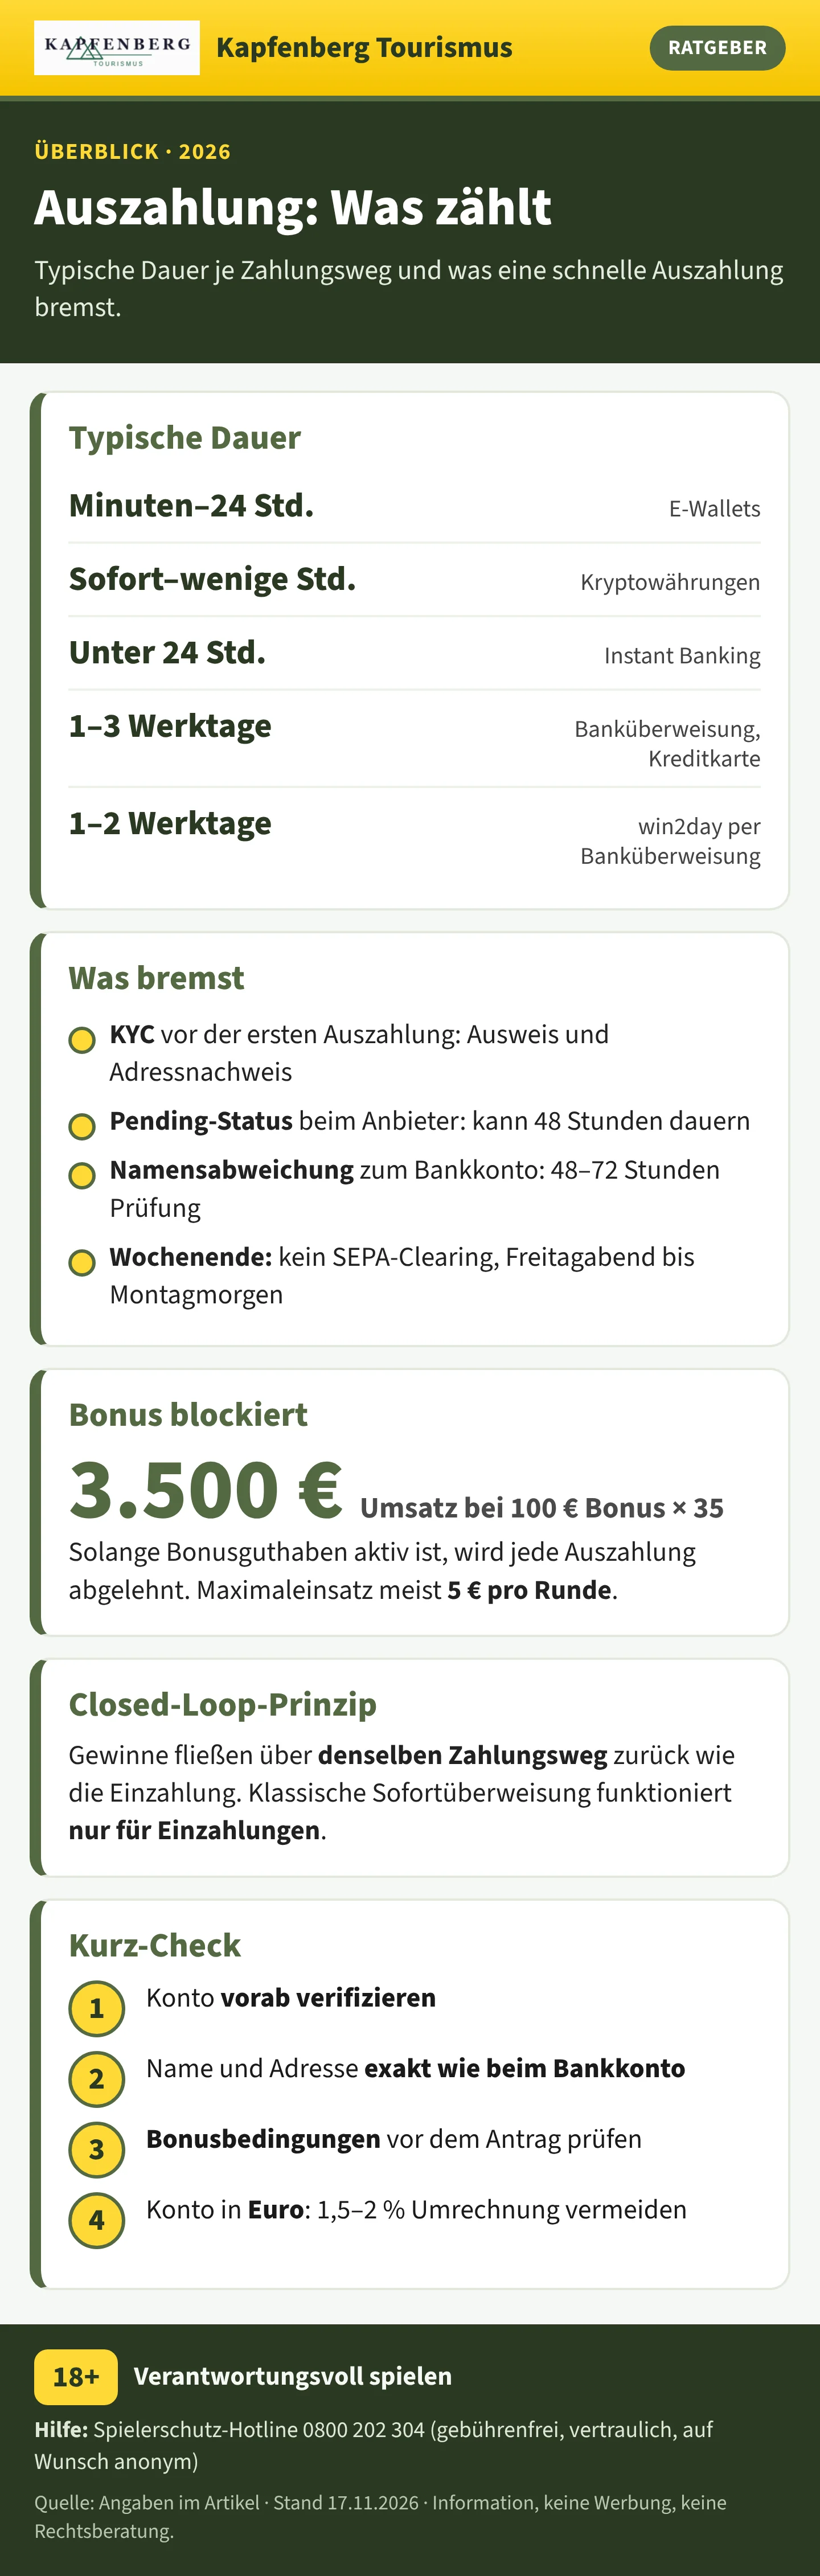
In Österreich ermöglichen digitale Glücksspielportale eine Gewinnfreigabe innerhalb von wenigen Minuten bis maximal 24 Stunden, sofern Nutzer auf E-Wallets, Kryptowährungen oder Instant-Banking setzen. Während der staatlich konzessionierte Monopolist win2day Gewinne regulär binnen ein bis zwei Werktagen per direkter Banküberweisung gutschreibt, erreichen internationale Plattformen mit Lizenzen aus Malta (MGA) oder Curaçao oft deutlich kürzere Bearbeitungszeiten. Entscheidend für die tatsächliche Geschwindigkeit ist jedoch nicht allein das gewählte Zahlungsmittel, sondern der Zeitpunkt der Identitätsprüfung (KYC), die Einhaltung von Bonusbedingungen sowie interne Compliance-Filter heimischer Banken bei Transaktionen an ausländische Betreiber.
| Kriterium | E-Wallets (Skrill, Neteller, MiFinity) | Kryptowährungen (Bitcoin, Litecoin) | Instant Banking & Neobanken (Revolut, Trustly) | Klassische Banküberweisung & Kreditkarte |
|---|---|---|---|---|
| Typische Dauer | Wenige Minuten bis 24 Stunden | Sofort bis wenige Stunden | Unter 24 Stunden | 1 bis 3 Werktage |
| Wochenend-Abwicklung | Meist automatisiert (24/7) | Vollautomatisch über Blockchain | Teilweise verzögert | Keine Verbuchung am Wochenende |
| Gebühren-Risiko | 0% beim Portal, ca. 1–2% bei Abhebung | Netzwerkgebühren (Gas Fees) + Spread | Meist 0% bei Euro-Konten | 0 bis 2,5% bei Fremdwährungs-Gateways |
| Haupteinschränkung | Oft vom Willkommensbonus ausgeschlossen | Kursschwankungen bis zur Gutschrift | Banken-Filter (MCC 7995) möglich | Lange interne Prüfzeiten & Banklaufzeiten |
Welche Zahlungsmethoden liefern Gewinne in der Alpenrepublik am schnellsten?
Digitale Geldbörsen und Blockchain-Transfers schlagen klassische Bankwege um Längen, weil sie ohne zwischengeschaltete Korrespondenzbanken arbeiten. Wer eine Überweisung auf das eigene Girokonto wählt, muss selbst bei automatisierter Freigabe durch den Betreiber mit den regulären SEPA-Laufzeiten und Wochenendpausen leben.
Die Praxis zeigt eine klare Hierarchie bei der Abwicklungsgeschwindigkeit. Während die klassische Sofortüberweisung (Klarna) technisch bedingt ausschließlich für Einzahlungen zur Verfügung steht, übernehmen moderne E-Wallets und Instant-Banking-Dienste die Rolle der schnellen Rückführung.
- Kryptowährungen: Transaktionen über Bitcoin, Litecoin oder Ethereum werden nach der internen Freigabe direkt im Netzwerk verarbeitet und erreichen das private Wallet oft innerhalb von 10 bis 60 Minuten. Zudem gelten hier meist die höchsten täglichen Limits ohne klassische Bankenprüfung.
- E-Wallets: Dienste wie Skrill, Neteller oder MiFinity bilden den Standard für schnelle Gutschriften in Euro. Sobald das Spielerkonto verifiziert ist, landen Beträge häufig binnen 15 Minuten bis wenigen Stunden auf dem digitalen Konto.
- Instant Banking & Neobanken: Anbieter wie Revolut oder Trustly verknüpfen das Spielerkonto direkt mit dem Bankkonto und umgehen klassische Sammelüberweisungen, wodurch Transfers meist unter 24 Stunden abgeschlossen sind.
- Kreditkarten & SEPA-Überweisung: Visa, Mastercard und klassische Banktransfers benötigen durch manuelle Sicherheitsprüfungen und Bankfeiertage regulär ein bis drei Werktage.
Wie unterscheiden sich konkrete Plattformen bei der Bearbeitungszeit?
Vergleichsportale wie Casino.at und Casino.org zeigen, dass nicht jeder Betreiber mit dem gleichen Tempo arbeitet: Einige Portale setzen auf vollautomatische Freigabesysteme unter zwei Minuten, während andere jeden Antrag manuell durch eine Finanzabteilung prüfen lassen.
Die interne Bearbeitungszeit des Anbieters ist der größte versteckte Zeitfaktor. Selbst die schnellste Zahlungsmethode nützt wenig, wenn der Gewinnantrag zunächst 48 Stunden im sogenannten „Pending“-Status verharrt.
- Automatisierte Schnell-Portale (z. B. Slotbox, VegaDream): Diese Plattformen nutzen algorithmische Risikoprüfungen. Sofern das Konto bereits vorab verifiziert wurde und keine aktiven Bonusregeln verletzt wurden, erfolgt die Freigabe oft in unter zwei Minuten.
- Krypto- und Wallet-Spezialisten (z. B. WinSpirit, Boho): Beide Marken sind auf Transfers am selben Tag ausgelegt und unterstützen neben gängigen E-Wallets eine breite Palette an digitalen Währungen ohne interne Zusatzgebühren.
- Mehrfach-Anträge (z. B. Wild Fortune): Hier können Nutzer bis zu zwei kostenlose Gewinnabhebungen gleichzeitig beantragen, was bei gestaffelten Limits den gesamten Transferprozess spürbar verkürzt.
- Staatlicher Monopolist (win2day): Als einzige Plattform mit heimischer Konzession wickelt win2day Transfers direkt über österreichische Hausbanken ab. Das garantiert maximale Rechtssicherheit, nimmt durch den klassischen Bankweg jedoch regulär ein bis zwei Werktage in Anspruch.
Was war früher und was gilt heute beim Zahlungsverkehr in Österreich?
Vor der konsequenten Durchsetzung des österreichischen Glücksspielgesetzes (GSpG) und den massiven Rückforderungsklagen gegen Auslandsanbieter liefen Ein- und Auszahlungen nahezu ohne Reibungsverluste. Heute bestimmen strenge Banken-Compliance, automatisierte Transaktionsfilter und vorgezogene Identitätsprüfungen den gesamten Ablauf.
Früher genügte eine kurze Registrierung per E-Mail, um binnen zwei Minuten per Kreditkarte Guthaben aufzuladen. Heimische Geldhäuser leiteten Zahlungen an maltesische oder zyprische Zahlungsdienstleister anstandslos weiter, und eine Dokumentenprüfung wurde meist erst ab hohen Summen über 2.000 Euro verlangt.
Heute greift eine dreistufige Kontrollarchitektur:
- Merchant Category Codes (MCC 7995): Österreichische Banken erkennen Glücksspiel-Transaktionen anhand dieses Branchencodes. Kreditkarten- und Überweisungsanfragen an Betreiber ohne heimische Konzession werden zunehmend automatisch blockiert oder verzögert.
- Vorgezogene KYC- und AML-Prüfungen: Aufgrund strengerer EU-Geldwäscherichtlinien verlangen regulierte Portale einen vollständigen Identitäts- und Adressnachweis bereits vor der ersten Auszahlung – oft gekoppelt an einen Herkunftsnachweis der Mittel (Source of Funds) ab Schwellenwerten um 2.000 Euro.
- Closed-Loop-Prinzip: Um Geldwäsche zu unterbinden, muss der Gewinn zwingend über denselben Zahlungsweg zurückfließen, der für die Einzahlung genutzt wurde. Wer per Paysafecard einzahlt, muss daher häufig auf eine klassische Banküberweisung oder MyPaysafecard ausweichen, was den Prozess verlangsamt.
Welche rechtlichen Rahmenbedingungen gelten 2026 für Spieler und Anbieter?
In der Alpenrepublik gilt für digitales Glücksspiel ein staatliches Monopol nach dem GSpG, weshalb ausschließlich win2day über eine offizielle Konzession des Bundesministeriums für Finanzen (BMF) verfügt. Internationale Portale mit Genehmigungen aus Malta (MGA) oder Curaçao bewegen sich in einer rechtlichen Grauzone, sind aber technisch zugänglich. Diese Zweiteilung hat direkte Auswirkungen auf die Sicherheit und die steuerliche Behandlung von Gewinnen:
- Steuerfreiheit bei konzessionierten Anbietern: Gewinne, die bei win2day oder den zwölf stationären Häusern von Casinos Austria erzielt werden, sind für Privatpersonen grundsätzlich einkommensteuerfrei.
- Risiken bei unkonzessionierten Offshore-Portalen: Wer auf Plattformen ohne heimische Zulassung spielt, genießt zwar zivilrechtlich durch die Rechtsprechung des Obersten Gerichtshofs (OGH) die Möglichkeit, Nettoverluste zurückzufordern, trägt jedoch bei hohen Gewinnen das Risiko von Kontosperren oder Rückfragen der Hausbank zur Mittelherkunft. Bei regelmäßiger, gewinnorientierter Spielweise kann zudem das Finanzamt prüfen, ob eine steuerpflichtige Tätigkeit vorliegt.
Welche versteckten Hürden verzögern eine eigentlich schnelle Auszahlung?
Selbst bei der Wahl einer schnellen Methode scheitern viele Anträge an formalen Details wie offenen Bonusumsätzen, täglichen Auszahlungslimits oder unvollständigen Dokumenten.
Mikro-Szenario 1: Versteckte Währungsumrechnung
Viele internationale Portale führen Spielerkonten intern in US-Dollar oder rechnen über ausländische Zahlungs-Gateways ab. Zahlt ein Nutzer aus Wien 300 Euro per Kreditkarte ein, berechnet die Hausbank häufig 1,5 bis 2,0 Prozent Auslandseinsatzentgelt plus einen ungünstigen Wechselkurs. Bei der Rücküberweisung fällt dieser Spread erneut an, wodurch bis zu 4 Prozent des Gewinns verloren gehen.
Mikro-Szenario 2: Wochenend-Reglement bei Banktransfers
Beantragt ein Spieler am Freitagabend um 20:30 Uhr eine Auszahlung per SEPA-Überweisung, bleibt der Betrag bis Montagmorgen um 08:00 Uhr in der Warteschleife, da im europäischen Interbankenverkehr am Wochenende kein Clearing stattfindet. Wer am selben Tag über sein Geld verfügen möchte, muss zwingend auf ein verifiziertes E-Wallet oder ein Krypto-Wallet ausweichen.
Realistischer Fall: Verzögerung durch Namensabweichung
Ein Nutzer meldet sich mit seinem Rufnamen „Alex Gruber“ an, während auf dem österreichischen Bankkonto und im Reisepass „Alexander Gruber“ steht. Beim ersten Auszahlungsversuch über 650 Euro friert das Sicherheitsteam den Antrag automatisch ein. Erst nach dem Hochladen des Reisepasses und einer manuellen Prüfung durch den Kundendienst – was im Schnitt 48 bis 72 Stunden dauert – wird das Geld freigegeben.
Wie beeinflussen Bonusbedingungen und Spielauswahl das Auszahlungstempo?
Ein aktiver Willkommensbonus oder zusätzliche Freispiele blockieren jede Auszahlungsanforderung, bis die festgelegten Umsatzbedingungen vollständig erfüllt sind. Zudem unterscheiden sich die Auszahlungsquoten (RTP) desselben Spiels je nach Plattform erheblich.
Viele Nutzer übersehen, dass ein 100-Euro-Bonus mit 35-fachem Umsatz ein Spielvolumen von 3.500 Euro erfordert. Solange auch nur ein Cent Bonusguthaben aktiv ist, lehnt das System jeden Auszahlungsantrag automatisch ab. Zudem gilt fast immer ein Maximaleinsatz von 5 Euro pro Runde; wird dieser überschritten, droht die Annullierung des gesamten Gewinns. Auch bei den Spielen selbst lohnt sich ein genauer Blick auf die Zahlen:
- RTP-Spreizung bei Slots: Beliebte Automaten werden von Herstellern oft in verschiedenen RTP-Konfigurationen ausgeliefert (z. B. 96,20 Prozent vs. 94,10 Prozent oder 91,50 Prozent). Ein Blick in die Spielinfo vor dem ersten Dreh schützt vor unnötig hohen Hausvorteilen.
- Tischspiele vs. Automaten: Während Slots meist zu 100 Prozent zum Bonusumsatz zählen, tragen klassische Tischspiele wie Blackjack oder Roulette oft nur zu 5 bis 10 Prozent bei – oder sind komplett ausgeschlossen.
Woran erkennt man seriöse Anbieter und echte Service-Qualität?
Abseits von Werbeversprechen trennt sich die Spreu vom Weizen bei messbaren Faktoren wie der Reaktionszeit des Supports, der aktiven Lizenzverlinkung und der Transparenz der Geschäftsbedingungen.
Unsere Praxistests zeigen deutliche Qualitätsunterschiede:
- Chronometrage des Kundendienstes: Ein guter Live-Chat antwortet werktags innerhalb von 1 bis 3 Minuten auf Deutsch und gibt konkrete Auskunft zu Limits und Dokumentenstatus. Bei Plattformen mit reinem E-Mail-Support oder vorgeschalteten Chatbots warten Nutzer oft 12 bis 24 Stunden auf eine brauchbare Antwort.
- Aktiver Lizenz-Check: Im Footer der Webseite muss die Lizenznummer direkt zur Prüfseite der jeweiligen Behörde (z. B. MGA oder BMF) verlinken. Fehlt dieser klickbare Nachweis, ist äußerste Vorsicht geboten.
- Technische Sicherheit: Eine durchgehende SSL-Verschlüsselung sowie Prüfsiegel unabhängiger Testlabore wie eCOGRA oder iTech Labs belegen, dass die Zufallszahlengeneratoren (RNG) und Zahlungsschnittstellen regelmäßig kontrolliert werden.
Was tun, wenn die österreichische Bank eine Transaktion ablehnt?
Wenn eine Ein- oder Auszahlung blockiert wird, greift fast immer ein interner Compliance-Filter der Hausbank gegen unkonzessionierte Glücksspiel-Codes. Mit dieser Schritt-für-Schritt-Anleitung lösen Sie das Problem sauber:
- Ablehnungsgrund im Banking prüfen: Kontrollieren Sie in der Banking-App, ob die Sperre wegen des Merchant Category Codes (MCC 7995) oder wegen eines überschrittenen Tages- bzw. Online-Limits erfolgte.
- Keine Mehrfachversuche starten: Wiederholte fehlgeschlagene Abbuchungen innerhalb kurzer Zeit führen bei vielen Banken zu einer automatischen Sicherheitssperre der gesamten Debit- oder Kreditkarte.
- Zahlungsweg wechseln: Weichen Sie bei Bedarf auf ein reguliertes E-Wallet (Skrill, Neteller, MiFinity) aus, da diese Dienste nicht direkt unter den Glücksspiel-MCC der Hausbank fallen.
- Kontodaten exakt abgleichen: Stellen Sie sicher, dass Vor- und Nachname sowie die Wohnadresse im Spielerprofil exakt mit den Daten Ihres Bankkontos übereinstimmen.
- Support um Transaktions-ID bitten: Fragen Sie im Live-Chat des Anbieters nach der genauen Ablehnungsreferenz, bevor Sie einen neuen Antrag stellen.
Für wen sind schnelle Auszahlungsportale absolut ungeeignet?
Hohe Geschwindigkeiten bei Ein- und Auszahlungen verleiten zu impulsiven Entscheidungen und sind für bestimmte Personengruppen mit erheblichen finanziellen Risiken verbunden:
- Personen ohne feste Budgetkontrolle: Wer dazu neigt, Verluste sofort durch erneute Einzahlungen ausgleichen zu wollen (Loss Chasing), findet durch sekundenschnelle Transaktionen kaum Zeit zum Innehalten.
- Spieler mit aktivem Selbst- oder Fremdausschluss: Wer bereits bei win2day oder Casinos Austria gesperrt ist, darf diese Schutzmaßnahme keinesfalls über unregulierte Auslandsportale umgehen.
- Nutzer unter finanziellem Druck: Glücksspiel eignet sich niemals zur Lösung von Geldproblemen. Setzen Sie ausschließlich Beträge ein, deren vollständigen Verlust Sie sich problemlos leisten können.
- Rechts- und Steuer-Skeptiker: Wer jede rechtliche Grauzone ausschließen möchte, sollte internationale Plattformen meiden und ausschließlich auf das staatlich konzessionierte Angebot im Inland zurückgreifen.
Bei Fragen zum Spielerschutz bietet die Spielsuchthilfe Wien sowie das bundesweite Beratungsportal des Gesundheitsministeriums in Österreich kostenlose und anonyme Unterstützung.
Häufig gestellte Fragen (FAQ)
Wie lange dauert eine schnelle Auszahlung im Schnitt?
Bei verifizierten Konten über E-Wallets (Skrill, Neteller) oder Kryptowährungen dauert die Gutschrift meist zwischen wenigen Minuten und maximal 24 Stunden. Klassische Banküberweisungen benötigen ein bis drei Werktage.
Warum wird meine erste Auszahlung trotz „Sofort“-Versprechen verzögert?
Vor der allerersten Gewinnabhebung ist gesetzlich eine KYC-Verifizierung (Know Your Customer) vorgeschrieben. Solange Ausweis und Adressnachweis nicht geprüft sind, bleibt der Betrag in der Warteschleife.
Kann ich per Klarna Sofortüberweisung auch Gewinne empfangen?
Nein, die klassische Sofortüberweisung funktioniert technisch nur für Einzahlungen. Für den Rückfluss von Gewinnen müssen Sie auf SEPA-Banküberweisung, E-Wallets oder Instant-Banking-Alternativen ausweichen.
Fallen bei schnellen Transaktionen Gebühren an?
Seriöse Portale erheben für Auszahlungen in Euro meist keine eigenen Gebühren. Kosten entstehen jedoch häufig durch Währungsumrechnungen (1,5–2 Prozent), Krypto-Netzwerkgebühren oder beim Weitertransfer von einem E-Wallet auf das eigene Bankkonto.